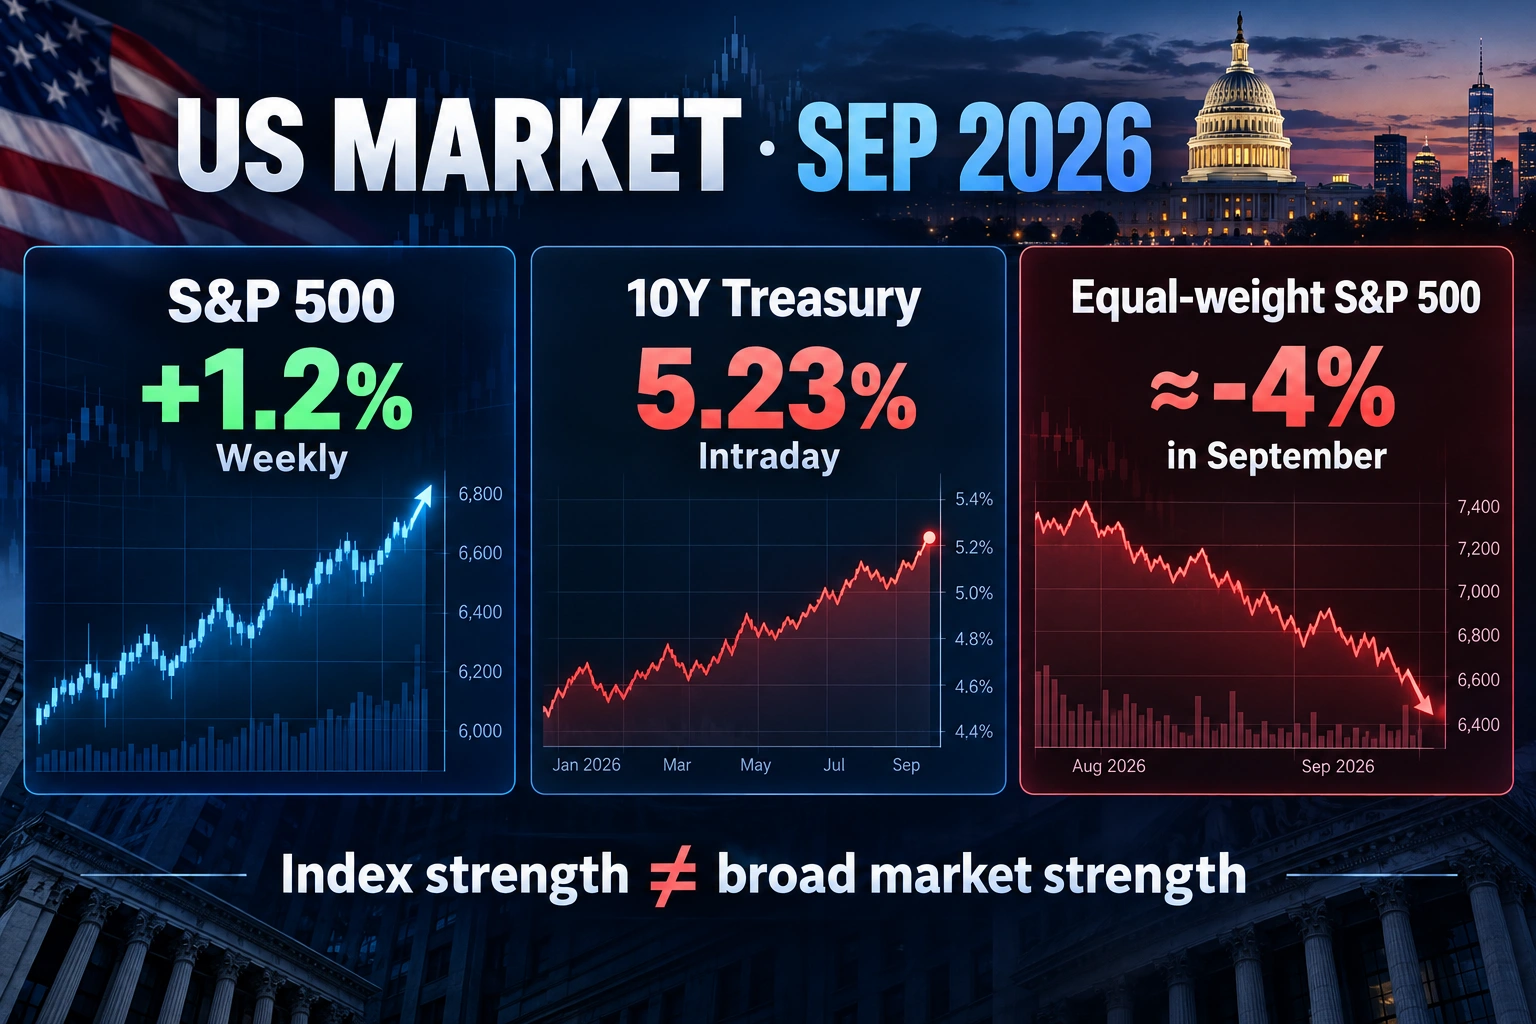
미국 증시는 9월 25일 상승 마감했습니다. S&P 500은 0.51% 오른 7,743.41, Nasdaq은 0.48% 오른 27,068.72, Dow는 0.93% 오른 51,828.62를 기록했습니다. 주간 기준으로도 S&P 500은 +1.2%, Nasdaq은 +2.0%였습니다.
표면적으로 보면 주식시장은 높은 금리에도 비교적 견조합니다.
하지만 시장 안쪽을 보면 조금 다른 그림이 나타납니다.
- 미국 10년물 국채금리 장중 5.2297%
- 30년물 국채금리 장중 5.5319%
- 동일가중 S&P 500은 9월 들어 약 -4%
- S&P 500 11개 업종 중 8개가 9월 하락
- 반면 AI·반도체 중심 대형 기술주는 상대적으로 강세
동일가중 S&P 500은 500개 종목에 비슷한 비중을 부여해, 일부 초대형주의 영향력을 줄이고 평균적인 종목 흐름을 보여주는 지수입니다.
즉 현재 시장은 단순히 “주식이 오른다”기보다 금리 부담이 커지는 가운데 일부 대형 기술주가 지수를 지탱하는 구조에 가깝습니다.
※ 대표 이미지는 생성형 AI로 제작한 편집용 이미지이며, S&P Global, Federal Reserve 또는 기타 기관의 공식 이미지가 아닙니다.
이번 주 핵심 숫자
| 지표 | 최근 값 | 변화·특징 |
|---|---|---|
| S&P 500 | 7,743.41 | +0.51% 일간 |
| Nasdaq | 27,068.72 | +0.48% 일간 |
| Dow | 51,828.62 | +0.93% 일간 |
| S&P 500 주간 | — | +1.2% |
| Nasdaq 주간 | — | +2.0% |
| 미국 10년물 금리 | 장중 5.2297% | 2007년 이후 최고 |
| 미국 30년물 금리 | 장중 5.5319% | 2004년 이후 최고 |
| 동일가중 S&P 500 | — | 9월 약 -4% |
| 하락한 S&P 500 업종 | 8/11 | 9월 기준 |
| MOVE Index | — | 주간 약 +30% |
9월 25일 장중 미국 10년물 금리는 5.2297%까지 올랐고, 30년물은 5.5319%까지 상승했습니다. 채권 변동성을 나타내는 ICE BofA MOVE Index도 한 주 동안 약 30% 뛰었습니다.
1. 10년물 5%를 넘어도 S&P 500이 버틴 이유
보통 장기금리 상승은 주식의 할인율을 높이는 요인입니다.
특히 미래 이익 비중이 큰 성장주는 금리에 더 민감할 수 있습니다. 그런데 이번 주에는 10년물 금리가 5%를 넘어선 상황에서도 S&P 500과 Nasdaq이 주간 상승했습니다.
그 배경에는 AI 관련 대형주의 강세가 있습니다.
9월 25일에는 Microsoft가 3.7%, Qualcomm이 4%, Dell이 5% 상승했습니다. Reuters는 AI 관련 대형주가 최근 S&P 500 이익 전망 개선에 상당한 영향을 주고 있다고 전했습니다.
즉 현재 지수 수준만 보면 높은 금리가 주식시장 전체에 큰 영향을 주지 않는 것처럼 보일 수 있습니다.
하지만 실제로는 대형 기술주의 강한 이익 기대가 금리 부담을 일부 상쇄하고 있는 구조라고 보는 편이 더 정확합니다.
2. 시가총액가중과 동일가중 지수의 차이가 커졌다
현재 시장에서 가장 눈여겨볼 숫자는 지수 자체보다 시가총액가중과 동일가중 지수의 차이입니다.
Reuters에 따르면 S&P 500은 9월 들어 거의 변하지 않은 반면, 모든 종목에 비슷한 비중을 주는 동일가중 S&P 500은 약 4% 하락했습니다. S&P 500의 11개 업종 가운데 8개도 9월 기준 하락 중입니다.
둘의 차이는 간단합니다.
일반 S&P 500에서는 시가총액이 큰 기업의 움직임이 지수에 훨씬 큰 영향을 줍니다.
반면 동일가중 지수에서는 Microsoft 같은 초대형주와 상대적으로 작은 S&P 500 기업의 비중이 비슷합니다.
따라서:
S&P 500 보합 + 동일가중 S&P 500 -4%
라는 조합은 시장의 평균적인 종목 흐름이 대표지수보다 약했다는 뜻입니다.
즉 대표지수가 강하더라도 상승에 참여하는 종목의 범위는 그보다 좁을 수 있습니다.
3. 금리 상승은 단순히 10년물 하나의 문제가 아니다
이번 채권시장 움직임은 10년물만의 현상이 아닙니다.
30년물 금리도 장중 5.5319%까지 올라 2004년 이후 가장 높은 수준에 도달했습니다. 채권시장 변동성 지표인 MOVE Index도 한 주 만에 약 30% 상승했습니다.
이는 장기금리의 수준뿐 아니라 금리 자체의 변동성도 커졌다는 뜻입니다.
기업 입장에서는 높은 금리가 오래 지속될수록 신규 차입이나 기존 부채 차환 비용이 높아질 수 있고, 투자자 입장에서는 국채 수익률이 높아질수록 주식과 비교할 수 있는 무위험 수익률의 기준도 높아집니다.
따라서 현재 시장에서는 단순히:
10년물이 5%인가?
보다
10년물이 얼마나 높은 수준에서, 얼마나 큰 변동성을 보이는가?
를 함께 보는 편이 유용합니다.
4. Fed는 이미 9월에 금리를 올렸다
Federal Reserve는 9월 16일 기준금리 목표범위를 3.75~4.00%로 0.25%포인트 인상했습니다.
Fed는 당시 미국 경제활동이 견조하게 확대되고 있지만 인플레이션은 여전히 높은 상태라고 설명했습니다.
그 이후 시장에서는 추가 인상 가능성도 다시 반영되고 있습니다.
Reuters에 따르면 9월 25일 기준 시장이 반영한 10월 FOMC의 최소 25bp 추가 인상 가능성은 약 66%였습니다.
따라서 최근의 금리 상승은 단순한 채권시장 변동이라기보다 Fed의 정책금리 경로에 대한 기대 변화와 함께 나타난 움직임입니다.
5. 유가가 내려가자 금리는 하루 동안 조금 진정됐다
9월 25일에는 유가가 약 3% 하락하면서 장 후반 채권금리 상승세도 다소 진정됐습니다.
10년물은 장중 5.2297%까지 올랐지만 이후 5.158% 수준까지 내려왔습니다.
다만 유가는 하락 이후에도 배럴당 100달러를 웃돌았습니다.
즉 시장이 유가 하락에 반응하기는 했지만, 에너지 가격과 인플레이션을 둘러싼 불확실성이 모두 사라졌다고 볼 수 있는 상황은 아닙니다.
6. 달러도 금리와 함께 봐야 한다
달러는 9월 25일 하루만 보면 약세를 보였지만 최근 미국의 높은 금리 수준과 추가 긴축 기대는 달러 흐름에도 영향을 주고 있습니다.
미국의 추가 금리 인상 기대가 높아질수록 다른 국가와의 금리차가 확대될 수 있고, 이는 달러의 상대적인 금리 매력에 영향을 줄 수 있습니다.
다만 Reuters 기사에서 언급되는 달러지수와 ECON2301 Market 페이지에서 사용하는 Federal Reserve Nominal Broad Dollar Index는 서로 다른 지표입니다.
ECON2301의 Market 페이지에서는 미국 2년물·10년물·10Y−2Y 금리차·Broad Dollar Index를 Federal Reserve 공식 데이터로 자동 갱신해 함께 확인할 수 있습니다.
7. 다음 주에는 PCE와 고용이 연이어 나온다
BEA는 9월 30일 August 2026 Personal Income and Outlays를 발표할 예정입니다. 여기에는 Fed가 중요하게 보는 PCE 물가지표가 포함됩니다.
이어서 BLS는 10월 2일 September 2026 Employment Situation을 발표할 예정입니다.
현재처럼 시장이 추가 금리 인상 가능성을 다시 높게 반영하는 상황에서는 PCE와 고용 데이터가:
인플레이션 → Fed 기대 → 국채금리 → 주식 밸류에이션
으로 이어지는 경로에 영향을 줄 수 있습니다.
이번 시장에서 볼 숫자
이번 주 미국 증시는 지수만 보면 견조했습니다.
S&P 500은 주간 +1.2%, Nasdaq은 +2.0% 상승했습니다.
하지만 동시에:
- 10년물 국채금리 5.23% 장중 돌파
- 30년물 5.53%
- 동일가중 S&P 500 9월 약 -4%
- 11개 업종 중 8개 하락
- MOVE Index 주간 약 +30%
가 나타났습니다.
따라서 현재 시장의 특징은 단순히 “높은 금리에도 주식이 강하다”기보다,
AI 대형주 강세가 대표지수를 지탱하는 동시에, 높은 금리는 더 넓은 종목군에 부담을 주고 있는 구조
로 정리할 수 있습니다.
다음 PCE와 고용지표 이후에는 이 차이가 유지되는지 다시 확인할 필요가 있습니다.
Data Sources
Reuters — Wall Street ends higher as investors buy AI stocks; Microsoft rallies, September 25, 2026.
Reuters — Battered bonds draw support from falling oil prices, September 25, 2026.
Federal Reserve — FOMC Statement, September 16, 2026.
함께 보기: 현재 미국 금리·달러 지표 확인하기 · 미국주식 종목 분석 보기 · 미국주식 원화 수익률·환율 효과 계산기
Disclaimer. 본 자료는 공개 데이터를 이용한 정보 제공 및 분석을 목적으로 하며 특정 금융상품의 매수·매도를 권유하지 않습니다.