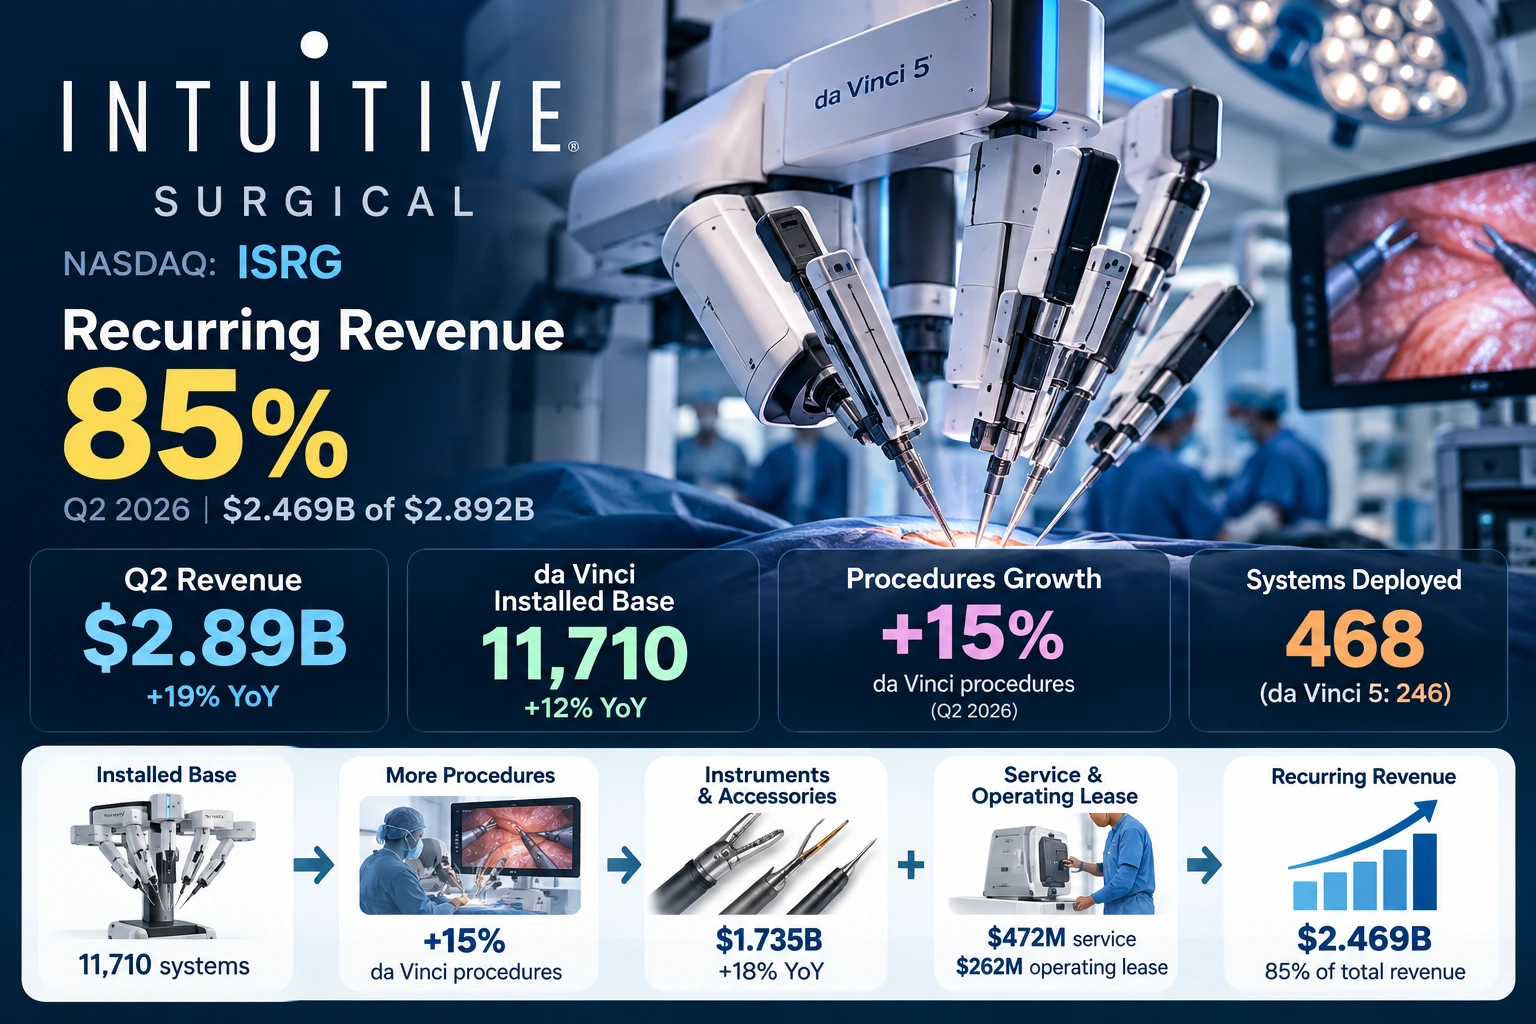
인튜이티브서지컬(Intuitive Surgical, NASDAQ: ISRG)을 생각하면 가장 먼저 떠오르는 제품은 da Vinci 수술로봇입니다. 그래서 실적을 볼 때도 “이번 분기에 로봇을 몇 대 팔았는가”에 눈이 가기 쉽습니다.
실제로 2026년 2분기 인튜이티브는 da Vinci 시스템 468대를 배치했습니다. 전년 동기 395대보다 늘었고, 이 가운데 최신 모델인 da Vinci 5가 246대였습니다.
하지만 회사의 매출 구조를 보면 더 중요한 숫자가 있습니다. Q2 전체 매출의 85%가 반복매출(recurring revenue)이었습니다.
이는 인튜이티브를 단순한 의료장비 판매기업으로만 보면 사업구조의 상당 부분을 놓칠 수 있다는 뜻입니다. 이번 글에서는 아래 흐름을 중심으로 인튜이티브의 사업구조를 살펴봅니다.
시스템 설치 → 수술 증가 → 기구·소모품 사용 → 서비스·리스 매출
※ 대표 이미지는 생성형 AI로 제작한 편집용 이미지이며, Intuitive Surgical 또는 da Vinci의 공식 제품 사진이 아닙니다.
먼저 볼 숫자
| 지표 | Q2 2026 | 전년 대비 |
|---|---|---|
| 전체 매출 | $2.892B | +19% |
| Instruments & Accessories | $1.735B | +18% |
| Systems | $685M | +19% |
| Service | $472M | +21% |
| 반복매출 | $2.469B | 약 +19% |
| 반복매출 비중 | 85% | 전년 85% |
| da Vinci 수술 건수 | — | 약 +15% |
| da Vinci 설치 기반 | 11,710대 | +12% |
| da Vinci 시스템 배치 | 468대 | 전년 395대 |
| da Vinci 5 배치 | 246대 | 전년 180대 |
Q2 전체 매출은 28억9,230만달러로 전년 동기보다 19% 증가했습니다. 그중 Instruments & Accessories 매출이 약 17억3,500만달러로 가장 컸고, Systems 약 6억8,500만달러, Service 약 4억7,200만달러였습니다.
1. 로봇을 한 번 팔고 끝나는 구조가 아니다
인튜이티브의 사업구조에서 중요한 것은 da Vinci 시스템 한 대가 병원에 설치된 뒤입니다. 수술이 진행될 때마다 특정 기구와 액세서리가 사용되고, 시스템 유지·서비스 매출도 발생합니다. 여기에 운영리스(operating lease) 매출도 반복매출에 포함됩니다.
2026년 2분기 회사가 공시한 반복매출은 $2.469B였습니다. 전체 매출 $2.892B의 85%에 해당합니다. 주요 구성은 다음과 같습니다.
- Instruments & Accessories: $1.735B
- Service: 약 $472M
- Operating lease revenue: 약 $262M
즉 새로운 로봇을 계속 판매하는 것만이 아니라, 이미 설치된 시스템이 실제 수술에 사용될수록 매출이 반복되는 구조입니다.
2. 468대보다 1만1,710대 설치 기반을 같이 봐야 한다
Q2에 새로 배치한 da Vinci 시스템은 468대였습니다. 하지만 장기적으로 함께 봐야 할 숫자는 전 세계에 이미 설치된 시스템 수입니다.
2026년 6월 말 기준 da Vinci 설치 기반은 11,710대였습니다. 전년 같은 시점의 10,488대보다 12% 증가했습니다.
이 숫자가 중요한 이유는 시스템 설치 이후 실제 수술이 이루어질 때 다음 매출이 발생할 수 있기 때문입니다.
- 기구·액세서리
- 서비스
- 일부 시스템의 리스 매출
즉 설치 기반은 향후 반복매출이 발생할 수 있는 플랫폼의 크기를 보는 데 도움이 됩니다.
다만 설치 대수 증가가 곧 같은 비율의 매출 증가를 의미하는 것은 아닙니다. 실제 매출은 각 시스템이 얼마나 자주 사용되는지, 어떤 수술에 활용되는지, 지역별 이용률이 어떻게 달라지는지에도 영향을 받습니다.
3. 결국 핵심은 수술 건수다
설치된 로봇이 많더라도 사용되지 않으면 기구·소모품 매출은 크게 늘기 어렵습니다. 그래서 설치 기반과 함께 봐야 하는 지표가 procedure growth, 즉 수술 건수 증가율입니다. Q2 2026 수치는 다음과 같습니다.
- da Vinci procedure growth: 약 +15%
- Ion procedure growth: 약 +36%
- 두 플랫폼 합산 procedure growth: 약 +16%
같은 기간 Instruments & Accessories 매출은 약 $1.47B에서 $1.735B로 18% 증가했습니다. 회사도 이 증가의 주요 원인으로 da Vinci와 Ion의 procedure growth를 제시했습니다.
따라서 반복매출 구조를 단순화하면 다음과 같은 흐름으로 볼 수 있습니다.
Installed Base 증가 → Procedures 증가 → Instruments & Accessories 사용 증가 → Service·Lease 매출 축적 → Recurring Revenue
4. 시스템 매출에서도 ‘판매’보다 리스 구조를 같이 봐야 한다
Q2에 배치된 da Vinci 시스템 468대 가운데 254대가 operating lease 방식이었습니다. 그중 131대는 usage-based operating lease였습니다. 단순 비율로 보면 새로 배치된 da Vinci 시스템의 절반 이상이 operating lease 방식입니다.
시스템을 병원에 한 번에 판매하면 시스템 매출이 특정 시점에 크게 발생할 수 있습니다. 반면 리스 방식에서는 시스템을 설치한 뒤 계약 구조에 따라 매출이 여러 기간에 걸쳐 발생합니다. 특히 usage-based lease는 실제 시스템 사용량과 매출이 더 직접적으로 연결될 수 있습니다.
그래서 “이번 분기에 로봇을 몇 대 팔았는가?”만 보기보다, “설치 기반이 얼마나 늘고 있고, 실제로 얼마나 사용되며, 어떤 계약 형태로 배치되고 있는가?”를 같이 볼 필요가 있습니다.
5. da Vinci 5 전환도 진행 중이다
Q2에 배치한 da Vinci 시스템 468대 가운데 246대가 da Vinci 5였습니다. 전년 동기에는 180대였습니다. Q2 신규 da Vinci 배치의 절반 이상이 da Vinci 5였던 셈입니다.
7월 회사는 수술 데이터를 기반으로 한 AI 전략을 공개하면서 다음과 같은 5단계 개발 프레임워크를 제시했습니다.
데이터 → 인사이트 → 수술 중 가이드 → 보조 정밀제어 → supervised autonomy
회사는 2,000만 건 이상의 da Vinci 수술 경험을 AI 개발에 활용할 수 있는 데이터 기반으로 설명하고 있습니다. 같은 발표에서 공개한 원격수술(telesurgery) 협업 시연에는 da Vinci 5 시스템이 사용됐습니다.
다만 AI 기능과 원격수술 관련 기술 가운데 상당 부분은 향후 개발 방향입니다. 회사는 시연에 사용된 telesurgery 소프트웨어가 개발 단계이며, 안전성과 유효성이 확립되지 않았고 현재 판매 가능한 제품이 아니라고 명시했습니다. 따라서 AI 관련 발표를 현재 매출과 동일시해서는 안 됩니다.
6. 최근 메타분석은 어떻게 봐야 할까
9월 8일 Intuitive는 13개 비암성(benign) 질환에서 da Vinci, 복강경, 개복수술을 비교한 systematic review와 meta-analysis가 Annals of Surgery Open에 게재됐다고 발표했습니다.
회사 발표에 따르면 해당 분석은 32개국, 14년간 발표된 연구를 종합해 1,400만 건 이상의 수술 자료를 포함했으며, 일부 수술 전후(perioperative) 결과에서 통계적으로 유의한 차이가 보고됐습니다.
하지만 이를 “da Vinci가 모든 수술에서 항상 더 낫다”는 의미로 해석하면 안 됩니다. 수술 방식의 적합성은 질환, 환자 상태, 수술 종류, 의료진, 임상환경 등에 따라 달라질 수 있습니다.
이 부분의 기업분석상 의미는 이런 임상 근거가 앞으로 procedure adoption과 시스템 활용 확대에 어떤 영향을 미치는지를 확인하는 데 있습니다.
7. 매출 29억달러보다 반복매출 25억달러를 같이 봐야 한다
Q2 전체 매출 $2.892B 가운데 반복매출은 $2.469B입니다. 인튜이티브의 분기 매출에서 큰 부분은 새 시스템을 한 번 판매해서 발생하는 매출이 아니라 다음에서 나옵니다.
- Instruments & Accessories
- Service
- Operating lease
그래서 인튜이티브를 볼 때 중요한 연결은 Installed Base → Procedure Volume → Recurring Revenue입니다.
설치 기반이 늘더라도 procedure volume이 늘지 않으면 반복매출 증가에는 한계가 있습니다. 반대로 설치 기반 확대와 기존 시스템의 이용 증가가 동시에 나타나면 반복매출 기반도 확대될 수 있습니다.
8. 수익성도 같이 개선됐다
Q2 GAAP 영업이익은 $972M으로 전년 $743M보다 증가했습니다. GAAP 순이익은 $818M으로 전년 $658M보다 증가했습니다.
다만 Q2 순이익에는 과거에 납부한 관세의 환급과 관련된 세후 $28M, 희석주당 약 $0.08의 이익이 포함됐습니다. 순이익 증가를 볼 때 이 효과는 따로 구분하는 편이 좋습니다.
9. 다음 실적에서는 무엇을 확인해야 하나
회사는 2026년 전 세계 da Vinci procedure growth를 약 13.5%~15.5%로 전망하고 있습니다. non-GAAP gross margin 전망은 68%~69%, non-GAAP operating expense 증가율 전망은 11%~13%입니다. Q3 2026 실적 발표는 현재 2026년 10월 20일로 예정돼 있습니다.
다음 실적에서는 다음 흐름을 확인합니다.
- da Vinci procedure growth: 수술 증가율이 현재 수준을 유지하는지
- Instruments & Accessories 성장: 수술 증가가 실제 반복매출로 이어지는지
- da Vinci 설치 기반: 11,710대에서 얼마나 늘어나는지
- da Vinci 5 비중: 신규 설치에서 차세대 플랫폼 전환이 계속되는지
- Operating lease 비중: 시스템 배치 방식이 반복적인 계약구조로 얼마나 확대되는지
정리: ‘로봇 판매량’보다 설치 기반과 사용량을 같이 봐야 한다
인튜이티브서지컬은 수술로봇을 만드는 회사입니다. 하지만 Q2 2026 숫자를 보면 매출구조는 단순한 하드웨어 판매기업과 다릅니다.
- da Vinci 설치 기반: 11,710대
- da Vinci procedure growth: 약 +15%
- 반복매출: $2.469B
- 반복매출 비중: 85%
결국 중요한 흐름은 다음과 같습니다.
새로운 da Vinci 설치 → 설치 기반 확대 → 수술 건수 증가 → 기구·소모품 사용 → 서비스·리스 매출 → 반복매출 확대
앞으로 인튜이티브 실적에서는 시스템 배치 대수만 보는 것보다, 설치된 시스템이 실제로 얼마나 많이 사용되고 그 사용량이 반복매출로 어떻게 연결되는지를 함께 보는 것이 회사의 사업구조를 이해하는 데 더 유용합니다.
Data Sources
- Intuitive Surgical — Q2 2026 Financial Results
- SEC — Intuitive Surgical Q2 2026 Form 10-Q
- Intuitive Surgical — AI-Enabled Future of Healthcare
- Intuitive Surgical — Comparative Surgery Meta-analysis
- Intuitive Surgical — Events & Presentations
함께 보기: ISRG 분석 보기 · 미국주식 종목 분석 전체 보기
Disclaimer. 본 자료는 공개 데이터를 이용한 정보 제공 및 분석을 목적으로 하며 특정 금융상품의 매수·매도를 권유하지 않습니다.