[카테고리:] Stocks

  • 엔비디아, 분기 매출 962억달러…함께 봐야 할 숫자는 공급 약정 2,790억달러

    엔비디아, 분기 매출 962억달러…함께 봐야 할 숫자는 공급 약정 2,790억달러

    엔비디아(NVIDIA, NASDAQ: NVDA)의 매출 성장세가 다시 크게 확대됐습니다.

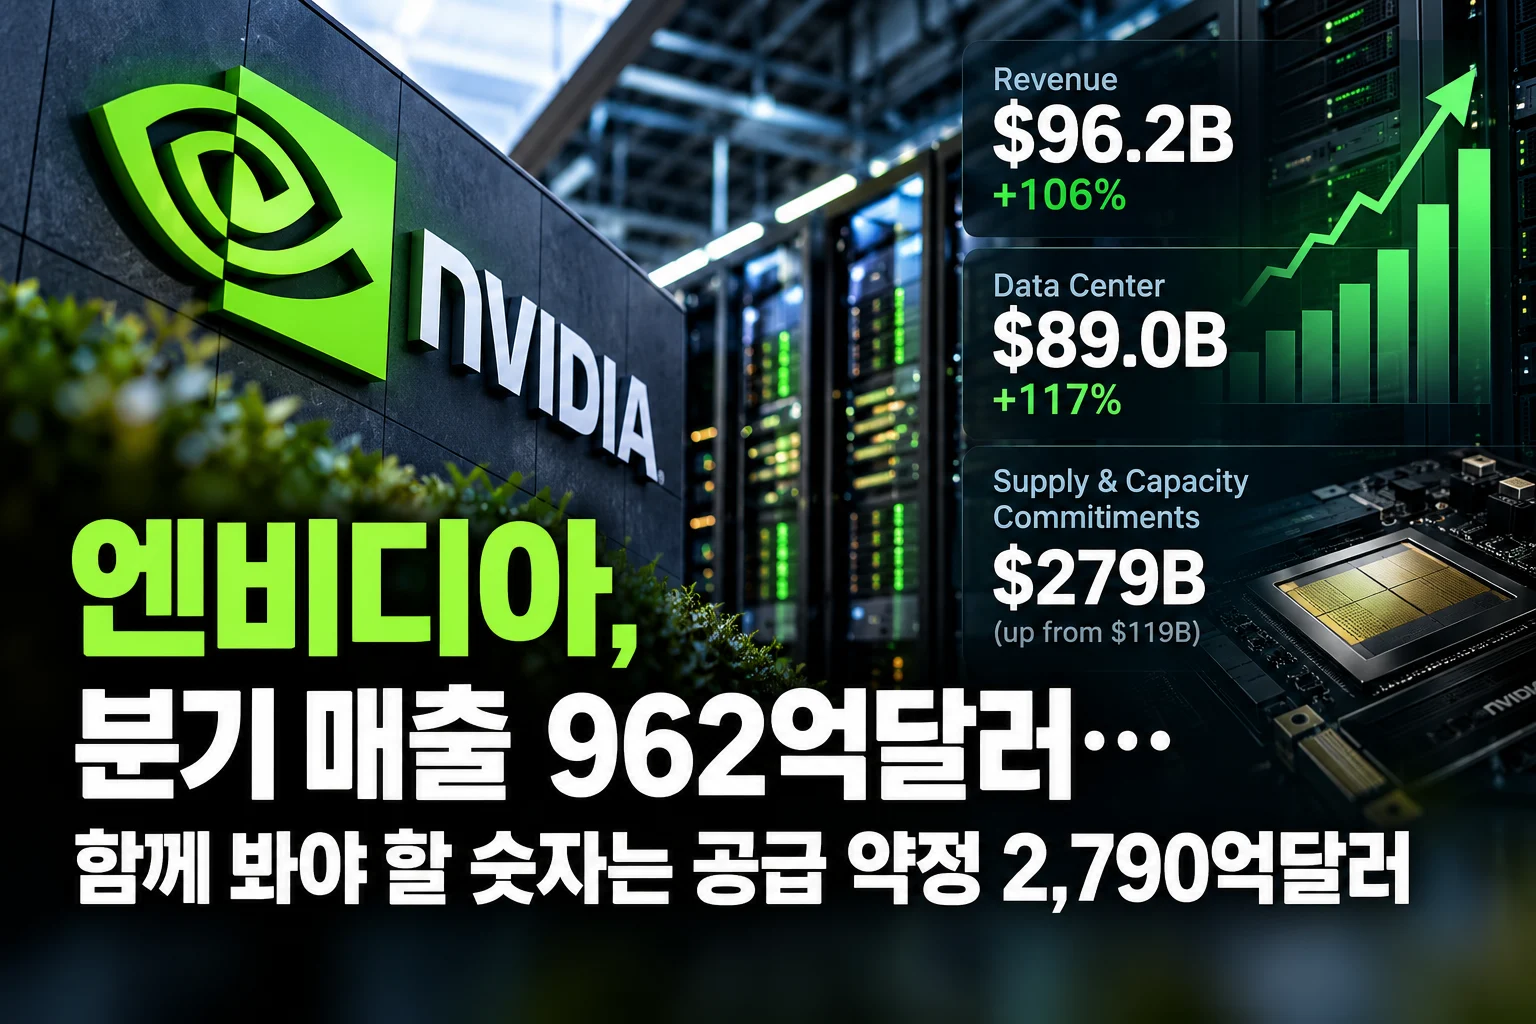
    2026년 7월 26일로 끝난 FY2027 2분기 매출은 962억달러로 전년 동기보다 106%, 직전 분기보다 18% 증가했습니다. 이 가운데 Data Center 매출은 890억달러로 전년 동기 대비 117% 늘었습니다.

    그러나 이번 실적에서 매출 증가만큼 눈여겨볼 숫자가 하나 더 있습니다.

    엔비디아가 향후 수요에 대비해 확보한 supply and capacity commitments가 직전 분기 1,190억달러에서 2,790억달러로 확대됐습니다. 이 약정은 주로 메모리와 제조시설 등 향후 데이터센터 제품 생산에 필요한 공급망과 생산능력을 확보하기 위한 것입니다.

    ※ 대표 이미지는 생성형 AI로 제작한 편집용 이미지이며, NVIDIA의 공식 이미지가 아닙니다.

    3줄 요약

    • FY2027 2분기 매출은 962억달러로 전년 대비 106% 증가, Data Center 매출은 890억달러로 117% 증가했습니다.
    • 엔비디아의 공급·생산능력 약정은 한 분기 사이 1,190억달러 → 2,790억달러로 크게 확대됐습니다.
    • 반면 분기 free cash flow는 직전 분기 486억달러에서 213억달러로 감소했습니다. 앞으로는 매출 성장뿐 아니라 대규모 공급 확보가 재고·운전자본·현금흐름에 어떻게 반영되는지도 확인할 필요가 있습니다.

    이번 분기 핵심 숫자

    지표Q2 FY2027전년 동기변화
    매출$96.2B$46.7B+106%
    Data Center 매출$89.0B$41.1B+117%
    Gross margin75.0%72.4%+2.6%p
    영업이익$63.7B$28.4B+124%
    순이익$59.7B$26.4B+126%
    희석 EPS$2.46$1.08+128%

    엔비디아의 매출은 1년 사이 두 배 이상 증가했지만 영업이익 증가율은 매출 증가율보다 더 높았습니다. Gross margin도 전년 동기 72.4%에서 75.0%로 상승했습니다. 회사는 Blackwell Ultra의 제품 믹스 개선이 마진 상승에 기여했다고 설명했습니다.

    핵심 숫자 ① Data Center 매출 890억달러

    이번 분기 Data Center 매출은 890억달러였습니다.

    직전 분기 752억달러에서 18% 증가했고, 전년 동기 411억달러와 비교하면 117% 증가했습니다. 회사는 Blackwell Ultra 인프라 확대가 성장의 주요 배경이라고 설명했습니다.

    Data Center 내부에서도 성장 속도에 차이가 나타났습니다.

    Hyperscale 매출은 487억달러로 전년 대비 102% 증가했고, AI Clouds·Industrial·Enterprise 매출은 403억달러로 138% 증가했습니다. 후자는 직전 분기 대비로도 25% 늘었습니다.

    즉 이번 분기의 데이터센터 성장은 대형 클라우드 사업자만으로 설명되는 것이 아니라 AI cloud, 기업 및 기타 AI 인프라 수요에서도 동시에 나타났습니다.

    핵심 숫자 ② 공급 약정 1,190억달러 → 2,790억달러

    이번 10-Q에서 가장 특징적인 숫자 중 하나는 2,790억달러입니다.

    엔비디아는 향후 수년간 필요한 제품 공급과 핵심 부품을 확보하기 위해 supply and capacity commitments를 확대했으며, 그 규모가 직전 분기 1,190억달러에서 7월 말 2,790억달러로 증가했다고 공시했습니다.

    회사는 이 약정이 주로 현재와 향후 데이터센터 제품 아키텍처를 생산하기 위한 메모리 및 제조시설 관련 공급 확보라고 설명했습니다.

    여기서 중요한 것은 이 숫자를 미래 매출이나 주문잔고(backlog)로 해석하면 안 된다는 점입니다.

    2,790억달러는 고객이 엔비디아에 주문한 금액이 아니라, 엔비디아가 미래 제품 생산에 필요한 공급 및 생산능력을 확보하기 위해 체결한 약정입니다.

    따라서 이 숫자는 회사가 상당한 규모의 미래 수요에 대비하고 있음을 보여주는 동시에, 실제 수요가 예상과 달라질 경우 공급계약과 재고가 부담으로 작용할 가능성도 함께 의미합니다. 엔비디아 역시 수요가 예상과 달라질 경우 이러한 약정을 축소하기 어려울 수 있다고 위험요인에서 설명하고 있습니다.

    핵심 숫자 ③ 매출은 늘었지만 분기 현금흐름은 감소

    이번 분기의 또 다른 흥미로운 부분은 free cash flow입니다.

    엔비디아의 Q2 FY2027 free cash flow는 213억달러로, 직전 분기의 486억달러보다 낮아졌습니다. 전년 동기 135억달러보다는 높은 수준입니다.

    영업활동현금흐름도 직전 분기 503억달러에서 이번 분기 241억달러로 감소했습니다.

    현금흐름표를 보면 이번 분기에는 매출채권 증가가 223억달러, 재고 증가가 58억달러의 현금을 흡수했습니다.

    따라서 이번 분기는 손익계산서에서는 매출과 이익이 크게 증가했지만, 동시에 빠른 사업 확장으로 운전자본에 들어가는 현금도 크게 증가한 모습입니다.

    이것이 반드시 부정적인 신호라는 의미는 아닙니다. 다만 앞으로 엔비디아의 성장 속도를 볼 때는 매출과 EPS뿐 아니라 매출채권, 재고, 영업현금흐름과 free cash flow도 함께 보는 것이 필요합니다.

    핵심 숫자 ④ 매출총이익률 75%

    엔비디아의 GAAP gross margin은 75.0%였습니다.

    전년 동기 72.4%보다 2.6%p 높았고 직전 분기의 74.9%와는 거의 비슷한 수준입니다.

    매출이 1년 사이 106% 증가했음에도 gross margin이 하락하지 않고 오히려 높아졌다는 것은 이번 실적에서 주목할 부분입니다.

    회사 설명에 따르면 Blackwell Ultra의 제품 믹스가 전년 대비 gross margin 개선에 기여했습니다.

    다만 Q3 FY2027의 gross margin 가이던스는 74.0% ±0.5%p로, 이번 분기의 75.0%보다는 소폭 낮은 수준을 제시하고 있습니다.

    다음 분기 매출 전망은 1,080억달러

    엔비디아는 Q3 FY2027 매출을 1,080억달러 ±2%로 전망했습니다.

    이는 이번 분기 962억달러보다 높은 수준의 매출 전망입니다.

    회사는 이 전망에 중국 Data Center compute 매출을 포함하지 않았다고 명시했습니다. 실제 Q2의 중국향 Data Center Hopper 제품 출하도 Data Center 매출의 1% 미만이었습니다.

    따라서 다음 분기 가이던스는 중국 Data Center 매출 회복을 전제로 하지 않은 숫자라는 점을 구분해서 볼 필요가 있습니다.

    고객 집중도도 확인할 필요가 있다

    엔비디아의 매출 규모가 빠르게 커지고 있지만 고객 구조는 여전히 일부 대형 고객에 집중되어 있습니다.

    Q2 FY2027에는 하나의 직접 고객이 전체 매출의 16%를 차지했습니다. 상반기 기준으로는 세 개의 직접 고객이 각각 전체 매출의 16%, 15%, 13%를 차지했습니다.

    따라서 AI 인프라 시장 전체의 성장뿐 아니라 주요 대형 고객들의 설비투자 속도가 앞으로도 중요한 변수입니다.

    앞으로 확인할 데이터

    이번 실적에서 확인되는 구조는 비교적 명확합니다.

    엔비디아는 현재 매우 빠른 매출 성장을 기록하고 있고, 그 수요에 대응하기 위해 공급망과 생산능력도 동시에 크게 확대하고 있습니다.

    따라서 앞으로의 실적에서는 다음 데이터를 함께 볼 필요가 있습니다.

    Data Center 매출 성장률, gross margin, supply and capacity commitments, 재고, 매출채권, free cash flow, 그리고 고객 집중도입니다.

    특히 공급 약정이 2,790억달러까지 확대된 상황에서는 실제 매출이 이 생산능력을 얼마나 빠르게 흡수하는지가 중요한 관찰 지점이 됩니다.

    ECON2301 Data Point

    이번 엔비디아 실적의 headline은 매출 962억달러, 전년 대비 +106%입니다.

    하지만 그 뒤의 숫자를 함께 보면 조금 더 많은 정보를 얻을 수 있습니다.

    Data Center $89.0B → gross margin 75.0% → 공급·생산능력 약정 $279B → Q2 free cash flow $21.3B.

    즉 엔비디아는 현재 단순히 제품 판매가 빠르게 늘어나는 단계를 넘어, 미래 AI 인프라 수요를 전제로 공급망·메모리·제조능력까지 선제적으로 확보하는 규모로 사업이 커지고 있습니다. 동시에 그 확대 과정에서 운전자본과 현금흐름도 함께 커다란 변화를 보이고 있습니다.

    앞으로 분기 실적에서는 매출 증가율 하나만 보기보다 수요 확대가 실제 현금흐름과 공급 약정 사이에서 어떻게 균형을 이루는지를 확인하는 것이 엔비디아의 성장 구조를 데이터로 추적하는 방법이 됩니다.

    Data Sources

    NVIDIA Corporation, Q2 FY2027 Earnings Release, August 26, 2026. NVIDIA Q2 FY2027 공식 실적자료

    NVIDIA Corporation, Form 10-Q for the quarter ended July 26, 2026, filed August 26, 2026. NVIDIA Q2 FY2027 Form 10-Q

    NVIDIA Investor Relations, Financial Reports. NVIDIA 공식 Investor Relations

    Disclaimer. 본 자료는 공개 데이터를 이용한 정보 제공 및 분석을 목적으로 하며 특정 금융상품의 매수·매도를 권유하지 않습니다.
  • 맥도날드, 2030년 영업이익률 50%대 목표…핵심은 점포 효율 250bp

    맥도날드, 2030년 영업이익률 50%대 목표…핵심은 점포 효율 250bp

    맥도날드(McDonald’s, NYSE: MCD)가 새로운 장기 성장·생산성 목표를 공개했습니다.

    2026년 9월 23일 발표된 McDonald’s > NEXT 전략에서 회사는 2030년까지 영업이익률을 50%대 초중반(low-to-mid 50%)으로 끌어올리고, 점포 수준에서 약 250bp의 운영 효율 개선을 달성하겠다는 목표를 제시했습니다.

    이번 발표에서 중요한 것은 단순히 “매장을 더 열겠다”는 계획이 아닙니다. 기존 점포의 경제성을 얼마나 높일 수 있는지에 대해 구체적인 숫자를 제시했다는 점입니다.

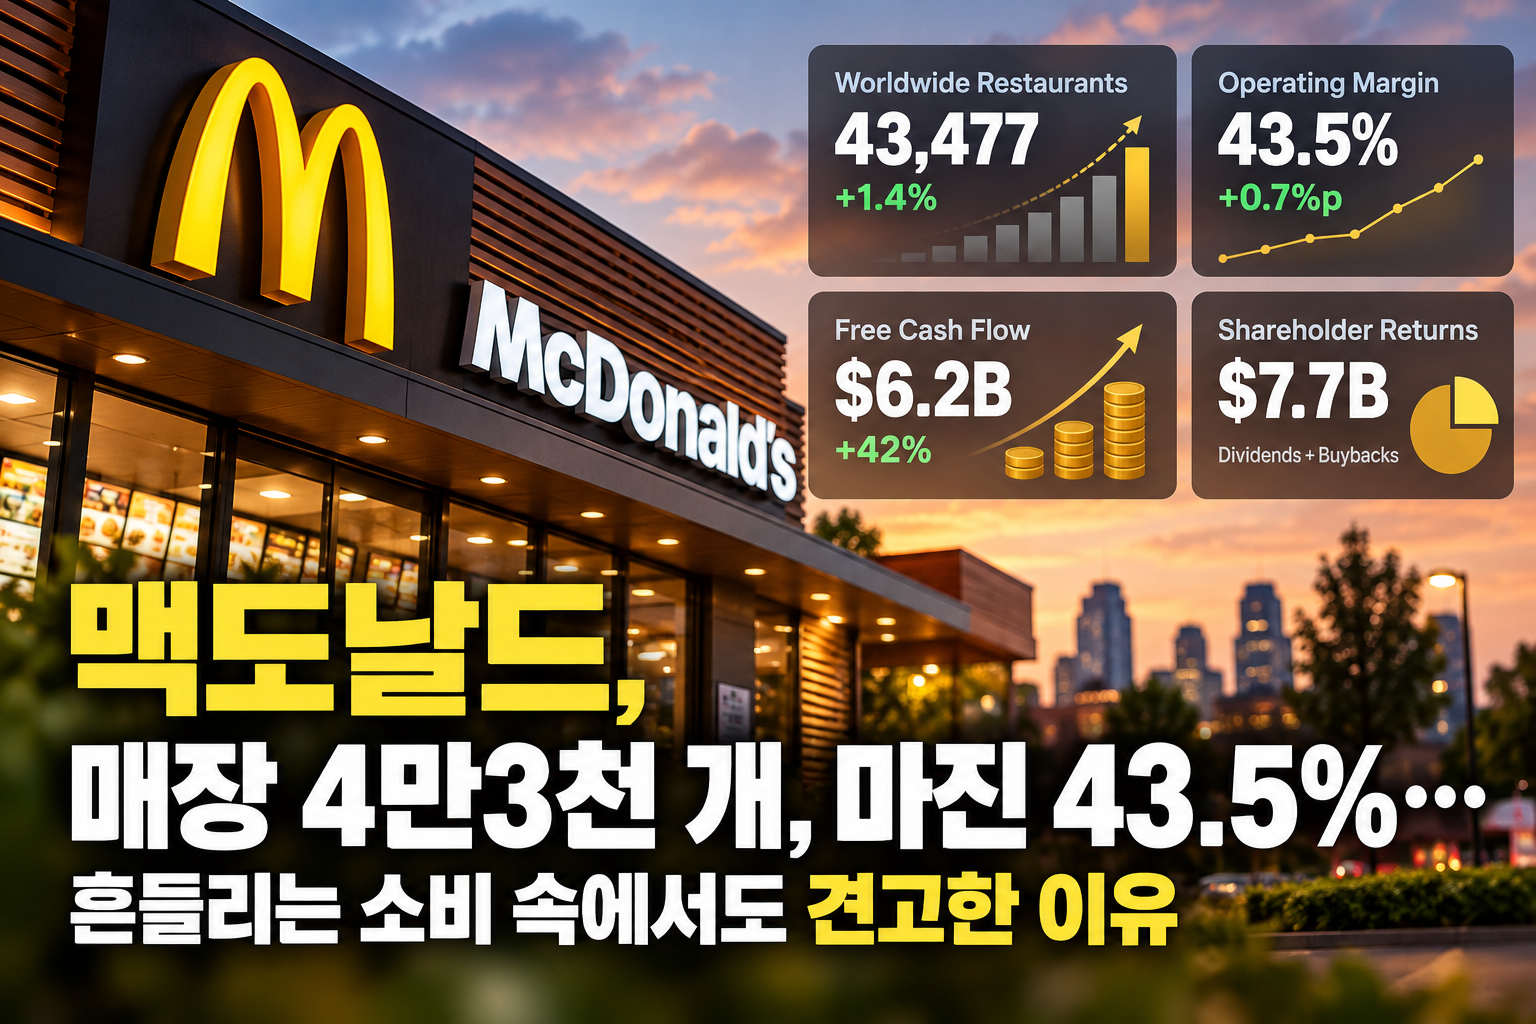
    ※ 대표 이미지는 생성형 AI로 제작한 편집용 이미지이며, McDonald's의 공식 이미지가 아닙니다.

    3줄 요약

    • 맥도날드는 2030년 영업이익률 50%대 초중반을 목표로 제시했습니다.
    • Restaurant > NEXT를 통해 약 250bp의 점포 효율 개선을 목표로 하며, 회사는 이를 미국 평균 점포 기준 연간 약 10만 달러의 현금흐름 효과로 추정합니다.
    • 2025년 실제 영업이익률은 46.1%였습니다. 앞으로는 점포 확대뿐 아니라 점포 효율과 본사 비용 구조가 실제 마진 개선으로 이어지는지가 주요 확인 지표가 됩니다.

    새로 제시된 2030년 목표

    맥도날드가 이번 발표에서 공개한 주요 장기 목표는 다음과 같습니다.

    지표목표
    영업이익률2030년 50%대 초중반
    점포 운영 효율약 +250bp
    G&A / Systemwide sales약 1.9%
    Free cash flow conversion80%대 중후반
    Chicken 시장점유율+1.5%p
    Beverage 시장점유율+1.5%p
    신규점포의 Systemwide sales 성장 기여2027년 약 2.5%, 2030년 약 2%
    2027~2030년 기본 Capex연간 약 30억 달러
    NEXT 관련 추가 capital partnering support누적 15억~20억 달러

    이 수치는 실제 실적이 아니라 회사가 제시한 미래 목표입니다. 따라서 앞으로 발표되는 실적에서 목표와 실제 데이터 사이의 간격이 어떻게 변하는지를 추적할 필요가 있습니다.

    핵심 숫자 ① 점포 효율 +250bp

    이번 발표에서 가장 눈에 띄는 숫자는 약 250bp의 gross restaurant-level efficiency improvement입니다.

    맥도날드는 Restaurant > NEXT를 통해 점포 운영 방식, 설계, 기술 등을 개선할 계획입니다. 이 과정에는 GenAI 기반 시스템인 ArchIQ도 포함됩니다.

    회사는 250bp의 효율 개선 효과가 평균적인 미국 맥도날드 점포에서 연간 약 10만 달러의 현금흐름 개선에 해당한다고 설명했습니다. 또한 회사의 지원을 반영한 프랜차이즈 사업자의 투자 회수기간을 약 4년으로 추정하고 있습니다.

    여기서 한 가지는 구분해야 합니다.

    점포 효율 +250bp와 맥도날드 본사의 영업이익률 +2.5%p는 같은 의미가 아닙니다.

    250bp는 restaurant-level efficiency에 대한 목표이고, 연결 영업이익률은 McDonald’s Corporation 전체의 수익성을 나타냅니다. 따라서 두 숫자를 그대로 1대1로 연결해서는 안 됩니다.

    핵심 숫자 ② 46.1%에서 50%대로

    2025년 맥도날드의 총매출은 268.85억 달러, 영업이익은 123.93억 달러였습니다.

    영업이익률은 2024년 45.2%에서 2025년 46.1%로 상승했습니다.

    이번에 새롭게 제시한 2030년 목표는 50%대 초중반입니다.

    따라서 NEXT 전략에서 중요한 질문은 단순히 매출이 얼마나 증가하느냐가 아닙니다.

    매출과 Systemwide sales가 증가하는 동안 영업이익이 더 효율적으로 증가할 수 있는가를 확인해야 합니다.

    맥도날드의 프랜차이즈 중심 구조도 여기에 중요합니다. 2025년 전체 restaurant margin dollars의 약 90%가 franchised margins에서 발생했습니다.

    즉 맥도날드는 모든 점포를 직접 운영해 매출을 늘리는 기업과는 수익구조가 다릅니다. 프랜차이즈 점포의 매출은 회사 매출로 전부 잡히지 않지만, 로열티와 임대료 등을 통해 수익으로 연결됩니다.

    핵심 숫자 ③ 본사 비용 비율 1.9%

    맥도날드는 2030년까지 G&A expense를 Systemwide sales의 약 1.9% 수준으로 낮추는 것을 목표로 제시했습니다.

    2026년 상반기 기준 이 비율은 2.2%였습니다. 2025년 같은 기간에는 2.1%였습니다.

    이는 Systemwide sales가 증가하더라도 본사 관리비가 같은 속도로 증가하지 않도록 하겠다는 의미입니다.

    향후에는 G&A 비용의 절대금액뿐 아니라 G&A / Systemwide sales 비율이 실제로 1.9%를 향해 내려가는지를 함께 볼 필요가 있습니다.

    핵심 숫자 ④ 신규점포도 계속 늘린다

    생산성 개선과 동시에 매장 확대도 계속됩니다.

    NEXT 계획에서 신규점포 증가는 2027년 Systemwide sales 성장에 약 2.5%, 2030년에는 약 2% 기여할 것으로 회사는 예상하고 있습니다.

    기존 2026년 계획에서도 맥도날드는 전 세계적으로 약 2,600개의 신규 점포를 열고, 폐점을 제외하면 약 2,100개를 순증시킬 계획이라고 밝혔습니다.

    결국 NEXT의 구조는 단순합니다.

    점포 수는 늘리고, 한 점포에서 만들어내는 경제성도 높인다.

    둘 중 하나만 달성하는 것이 아니라 동시에 진행하겠다는 계획입니다.

    핵심 숫자 ⑤ 현금흐름 전환율

    2025년 맥도날드의 영업활동현금흐름은 106억 달러, free cash flow는 72억 달러였습니다.

    Free cash flow conversion은 2024년 81%에서 2025년 84%로 높아졌습니다.

    2030년 장기 목표는 이를 80%대 중후반까지 높이는 것입니다.

    따라서 향후 영업이익률과 함께 볼 숫자는 회계상 이익이 실제 현금흐름으로 얼마나 전환되는가입니다.

    치킨과 음료도 성장축으로

    NEXT는 비용 절감만을 위한 전략은 아닙니다.

    회사는 2030년까지 chicken과 beverage 부문에서 각각 1.5%p의 시장점유율 상승을 목표로 했으며, 기존 beef 부문의 시장 리더십은 유지한다는 계획입니다.

    즉 한쪽에서는 효율성과 비용구조를 개선하고, 다른 한쪽에서는 주요 메뉴 카테고리의 시장점유율을 높이는 전략입니다.

    앞으로 comparable sales만 보는 것보다 guest count와 주요 카테고리의 점유율 변화도 같이 볼 필요가 있습니다.

    앞으로 확인할 데이터

    NEXT는 아직 목표입니다. 실제 성과 여부를 확인하려면 앞으로 발표되는 분기와 연간 실적에서 몇 가지 수치를 지속적으로 추적해야 합니다.

    가장 중요한 것은 restaurant-level efficiency, 영업이익률, G&A/Systemwide sales, free cash flow conversion, 신규점포의 Systemwide sales 성장 기여도입니다.

    특히 미국 평균 점포당 약 10만 달러라는 회사의 현금흐름 개선 추정치와 약 4년의 투자회수기간이 실제 프랜차이즈 경제성으로 이어지는지가 중요한 관찰 지점입니다.

    ECON2301 Data Point

    이번 발표의 특징은 맥도날드가 막연한 성장 목표 대신 비교 가능한 수치를 제시했다는 점입니다.

    250bp의 점포 효율 개선, 미국 평균 점포당 약 10만 달러의 현금흐름 효과, G&A 비율 1.9%, 영업이익률 50%대 초중반, FCF conversion 80%대 중후반.

    앞으로 맥도날드의 실적을 볼 때는 단순히 매출이나 EPS가 증가했는지보다 이 숫자들과 실제 실적 사이의 거리가 좁아지고 있는지를 확인하는 것이 NEXT 전략을 데이터로 추적하는 방법이 됩니다.

    Data Sources

    McDonald’s Corporation, Form 8-K, September 23, 2026. SEC 8-K 원문

    McDonald’s Corporation, McDonald’s Advances NEXT Strategy, Exhibit 99.1, September 23, 2026. Investor Release 원문

    McDonald’s Corporation, 2025 Form 10-K. 2025 Annual Report / 10-K

    McDonald’s Corporation, Q2 2026 Form 10-Q. Q2 2026 10-Q

    Disclaimer. 본 자료는 공개 데이터를 이용한 정보 제공 및 분석을 목적으로 하며 특정 금융상품의 매수·매도를 권유하지 않습니다.