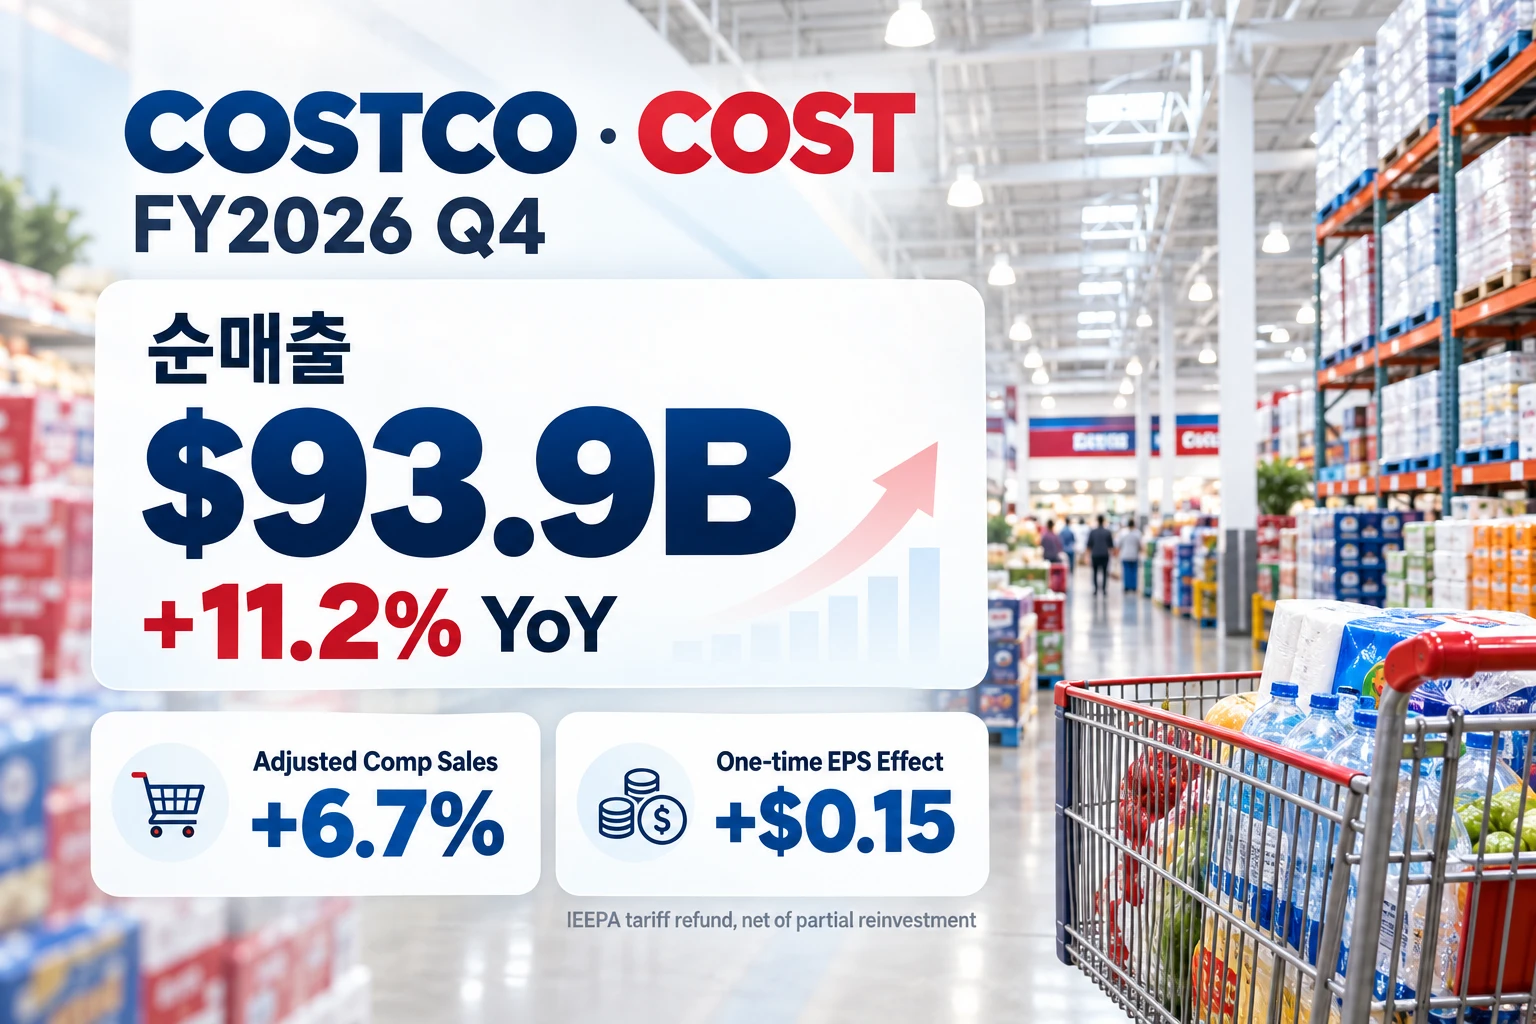
코스트코(Costco, NASDAQ: COST)가 FY2026 4분기 실적을 발표했습니다. 16주 동안의 순매출(net sales)은 939억달러로 전년 동기보다 11.2% 증가했고, 희석 EPS는 6.75달러를 기록했습니다.
표면적으로는 두 자릿수 매출 성장과 약 15%의 EPS 증가가 눈에 띕니다. 다만 이번 실적을 볼 때는 세 가지 숫자를 분리해서 볼 필요가 있습니다.
- 전체 조정 comparable sales는 +6.7%
- 조정 digitally-enabled comparable sales는 +19.8%
- EPS 6.75달러에는 관세 환급에 따른 일회성 순효과 0.15달러가 포함됨
즉 이번 분기의 핵심은 단순한 매출 증가뿐 아니라 기존 매장의 성장, 디지털 채널의 성장, 그리고 일회성 이익을 제외한 이익 증가율입니다.
※ 대표 이미지는 생성형 AI로 제작한 편집용 이미지이며, Costco의 공식 이미지가 아닙니다.
Q4 핵심 숫자
| 지표 | FY2026 Q4 | 변화 |
|---|---|---|
| 순매출 | $93.9B | +11.2% |
| 전체 comparable sales | — | +9.4% |
| 조정 comparable sales | — | +6.7% |
| 조정 digitally-enabled comparable sales | — | +19.8% |
| comparable traffic | — | +3.3% |
| 조정 comparable ticket | — | +3.3% |
| 순이익 | $2.998B | +14.9% |
| 희석 EPS | $6.75 | +15.0% |
| 전 세계 회원 갱신율 | 89.8% | — |
| 미국·캐나다 회원 갱신율 | 92.3% | — |
조정 comparable sales는 휘발유 가격과 환율 변화의 영향을 제외한 수치입니다. 디지털 조정치는 환율 영향을 제외합니다.
1. 순매출 11.2% 증가보다 comparable sales 6.7%를 함께 봐야 한다
코스트코의 Q4 순매출은 지난해 844억달러에서 939억달러로 11.2% 증가했습니다. FY2026 전체 순매출 역시 2,699억달러에서 2,972억달러로 10.1% 증가했습니다.
다만 순매출 성장에는 신규 매장 개점도 영향을 줍니다. 기존 매장의 영업 흐름을 보기 위해서는 comparable sales를 같이 볼 필요가 있습니다.
휘발유 가격과 환율 효과를 제외한 Q4 조정 comparable sales는 전체 회사 기준 6.7%였습니다. 지역별로는 미국 7.2%, 캐나다 4.6%, 기타 해외 지역 6.2%였습니다.
또 하나 주목할 부분은 성장의 구성입니다.
Q4 전체 comparable traffic은 3.3% 증가했고, 휘발유와 환율 효과를 조정한 comparable ticket 역시 3.3% 증가했습니다. 다시 말해 기존 매장의 성장에서 방문 횟수와 고객당 구매액이 모두 증가한 모습입니다.
2. 디지털 매출은 여전히 전체보다 훨씬 빠르게 증가했다
이번 분기에서 가장 높은 성장률을 보인 숫자 중 하나는 디지털입니다.
코스트코의 digitally-enabled comparable sales는 전년 동기 대비 19.5% 증가했고, 환율 효과를 제외하면 19.8% 증가했습니다. 같은 기간 전자상거래 사이트와 앱의 트래픽은 30% 증가했습니다.
회사는 디지털 성장과 관련해 미국 내 제3자 당일배송 채널 확대와 이메일·온라인 상품 배치의 개인화 개선 등을 언급했습니다. 디지털에서 성장률이 높았던 상품군에는 의약품, 가구, 소형가전, 하드웨어 등이 포함됐습니다.
전체 조정 comparable sales가 6.7%였다는 점과 비교하면 디지털 채널의 성장 속도는 여전히 상당히 빠릅니다.
3. EPS 6.75달러에는 관세 환급 0.15달러가 포함돼 있다
Q4 순이익은 29억9,800만달러, 희석 EPS는 6.75달러였습니다. 지난해 같은 기간 순이익 26억1,000만달러, EPS 5.87달러와 비교하면 순이익은 14.9%, EPS는 15.0% 증가한 수준입니다.
하지만 이번 분기에는 반복되지 않을 가능성이 높은 항목이 하나 포함됐습니다.
코스트코는 IEEPA 관세 환급을 받았고, 그 가운데 일부를 회원에게 더 높은 가치를 제공하는 데 재투자했습니다. 이를 모두 반영한 순 일회성 효과가 희석 EPS를 주당 0.15달러 높였습니다.
따라서 이를 단순히 제외하면 EPS는 약 6.60달러입니다.
코스트코가 제공한 보충자료에서도 이 효과를 제외할 경우 Q4 순이익 증가율은 12.3%, EPS 증가율은 12.4%라고 별도로 제시했습니다.
즉 이번 EPS 성장 자체가 관세 환급만으로 만들어진 것은 아니지만, 보고된 15.0% 성장률 가운데 일부는 일회성 요인이라는 점은 구분할 필요가 있습니다.
4. 회원 지표는 어떻게 움직였나
코스트코의 사업모델에서는 상품 판매뿐 아니라 회원 기반도 중요한 지표입니다.
FY2026 Q4 말 기준 유료 회원은 8,410만명으로 전년 대비 3.8% 증가했고, 전체 카드 보유자는 1억5,040만명으로 3.6% 증가했습니다. Executive Membership은 4,230만개였습니다.
전 세계 회원 갱신율은 89.8%, 미국·캐나다는 92.3%였습니다. 회원비 수입은 전년 대비 7.3% 증가했으며, 환율 영향을 제외하면 7.7% 증가했습니다.
Executive 회원이 만들어내는 매출 비중도 전체 매출의 75.6%에 달했습니다. 단순 회원 수뿐 아니라 높은 지출을 하는 회원층의 비중도 함께 볼 수 있는 숫자입니다.
5. 매장 수도 계속 늘어나고 있다
FY2026 말 코스트코의 전 세계 창고형 매장은 939개였습니다. 이 가운데 미국과 푸에르토리코가 647개, 캐나다가 115개였고 한국에서는 20개를 운영하고 있습니다.
회사가 Q4 보충자료에서 제시한 FY2027 말 예상 매장 수는 967개입니다. 현재 계획대로라면 1년 동안 순증 매장 수가 추가될 수 있다는 의미지만, 이는 회사의 현재 추정치이므로 실제 개점 수와 시점은 달라질 수 있습니다.
이번 실적에서 볼 숫자
이번 코스트코 실적은 하나의 숫자로 요약하기보다는 몇 가지를 나눠서 보는 것이 유용합니다.
순매출은 11.2% 증가했고, 신규 매장 등의 영향을 덜 받는 조정 comparable sales도 6.7% 증가했습니다. 기존 매장에서는 트래픽과 조정 ticket이 각각 3.3%씩 증가했습니다.
디지털 채널의 조정 comparable sales는 19.8% 증가해 전체보다 높은 성장률을 유지했습니다.
반면 EPS 6.75달러에는 주당 0.15달러의 관세 환급 관련 일회성 효과가 들어 있습니다. 이를 제외해도 회사가 제시한 EPS 증가율은 12.4%입니다.
따라서 이번 분기의 데이터는 기존 매장의 성장 + 디지털 성장 + 회원 기반 확대가 이어지는 가운데, 보고된 이익 증가율에는 별도로 구분해야 할 일회성 요인이 포함됐다고 정리할 수 있습니다.
Data Sources
- Costco Wholesale — Q4 and Fiscal Year 2026 Operating Results
- SEC Form 8-K — September 24, 2026
- SEC Exhibit 99.1 — Earnings Release
- SEC Exhibit 99.2 — Q4 FY2026 Supplemental Information
함께 보기: 미국주식 종목 분석 보기 · 이 종목의 다른 분석 보기 · 미국주식 원화 수익률 계산기
Disclaimer. 본 자료는 공개 데이터를 이용한 정보 제공 및 분석을 목적으로 하며 특정 금융상품의 매수·매도를 권유하지 않습니다.